الإيجار المنتهي بالتمليك في المملكة العربية السعودية صورةٌ من عقد التمويل العقاري تجمع بين إجارة السكن وانتقال ملكيته إلى المستأجر عند اكتمال سداد الأقساط، تحت تنظيم مؤسسة النقد العربي السعودي.
الإيجار المنتهي بالتمليك عقدٌ للدفع الآجل يتملّك به المستفيد سكنه، وصورةٌ تمويلية يلتزم فيها الممول العقاري المرخَّص بنقل ملكية العقار إلى المستأجر عند سداد كامل الأقساط. ويُعرِّف نظام التمويل العقاري عقد التمويل العقاري بأنه «عقد الدفع الآجل لتملّك المستفيد للسكن»، وفقاً للمادة الأولى من نظام التمويل العقاري. ولفهم البنية العامة لعقود الإيجار وأنواعها يُرجَع إلى دليل عقد الإيجار.
يشرح هذا المقال الإطار النظامي للعقد بوصفه تمويلاً عقارياً خاضعاً لمؤسسة النقد ولنظام الرهن العقاري المسجَّل؛ أمّا ما تنظِّمه اللوائح التنفيذية أو ما يبقى مسألةً فقهية فيُعرَض إرشاداً عاماً دون أرقام مواد.
يخرج القارئ عارفاً بحقيقة مصير أقساطه عند التعثر — فهي لا تسقط بل تُودَع لدى المحكمة — وبالتزام الإفصاح عن تكلفة التمويل، وآلية انتقال الملكية في نهاية المدة، لا بالعموميات الشائعة في المدوّنات الاستهلاكية.
يهمّ الباحثَ عن السكن والمُموَّلَ القائم أن يعرف إطار العقد وأطرافه وتكلفته، وما يحدث لأقساطه عند التعثر، وكيف تنتقل الملكية إليه عند اكتمال السداد.
ما هو الإيجار المنتهي بالتمليك وكيف يُصنَّف نظاماً في السعودية؟
الإيجار المنتهي بالتمليك صورةٌ من عقد التمويل العقاري الذي يُعرِّفه النظام بأنه «عقد الدفع الآجل لتملّك المستفيد للسكن»، يجمع بين إجارة العقار وانتقال ملكيته إلى المستأجر عند سداد كامل الأقساط، وتنظِّمه مؤسسة النقد العربي السعودي ضمن قطاع التمويل العقاري، وفقاً للمادة الأولى من نظام التمويل العقاري.
تعريف عقد التمويل العقاري وعلاقته بالإيجار المنتهي بالتمليك
عقد التمويل العقاري نظاماً هو «عقد الدفع الآجل لتملّك المستفيد للسكن»، وفقاً للمادة الأولى من نظام التمويل العقاري. والإيجار المنتهي بالتمليك صورةٌ تمويلية من هذا العقد، غايتها تملّك المستأجر للعقار في نهاية المدة عند اكتمال السداد. ويقوم البُعد الإيجاري في هذه الصيغة على أحكام الإجارة المعروفة، ويمكن الاطلاع على أصولها في نظام الإيجار. أمّا تسمية «الإيجار التمويلي» أو «صيغة الإجارة» وتفاصيل صياغتها فتنظِّمها اللائحة التنفيذية، وتُعرَض هنا إرشاداً عاماً دون رقم مادة.
- نظام التمويل العقاري — المادة الأولى (تعريف عقد التمويل العقاري).
من هم أطراف عقد الإيجار المنتهي بالتمليك؟
المستفيد هو الشخص ذو الصفة الطبيعية الحاصل على التمويل العقاري، والممول العقاري هو البنوك التجارية وشركات التمويل المرخَّص لها بمزاولة نشاط التمويل العقاري، والمستهلك كل شخص توجَّه له خدمات التمويل العقاري، وفقاً للمادة الأولى من نظام التمويل العقاري. أمّا تفاصيل أهلية الأطراف وشروط تعاقدهم فليست منصوصة في المدوّنة، وتُترك للائحة التنفيذية.
- نظام التمويل العقاري — المادة الأولى (المستفيد، الممول العقاري، المستهلك).
ماذا يحدث عند التعثر عن سداد الأقساط، وما مصير ما دُفع؟
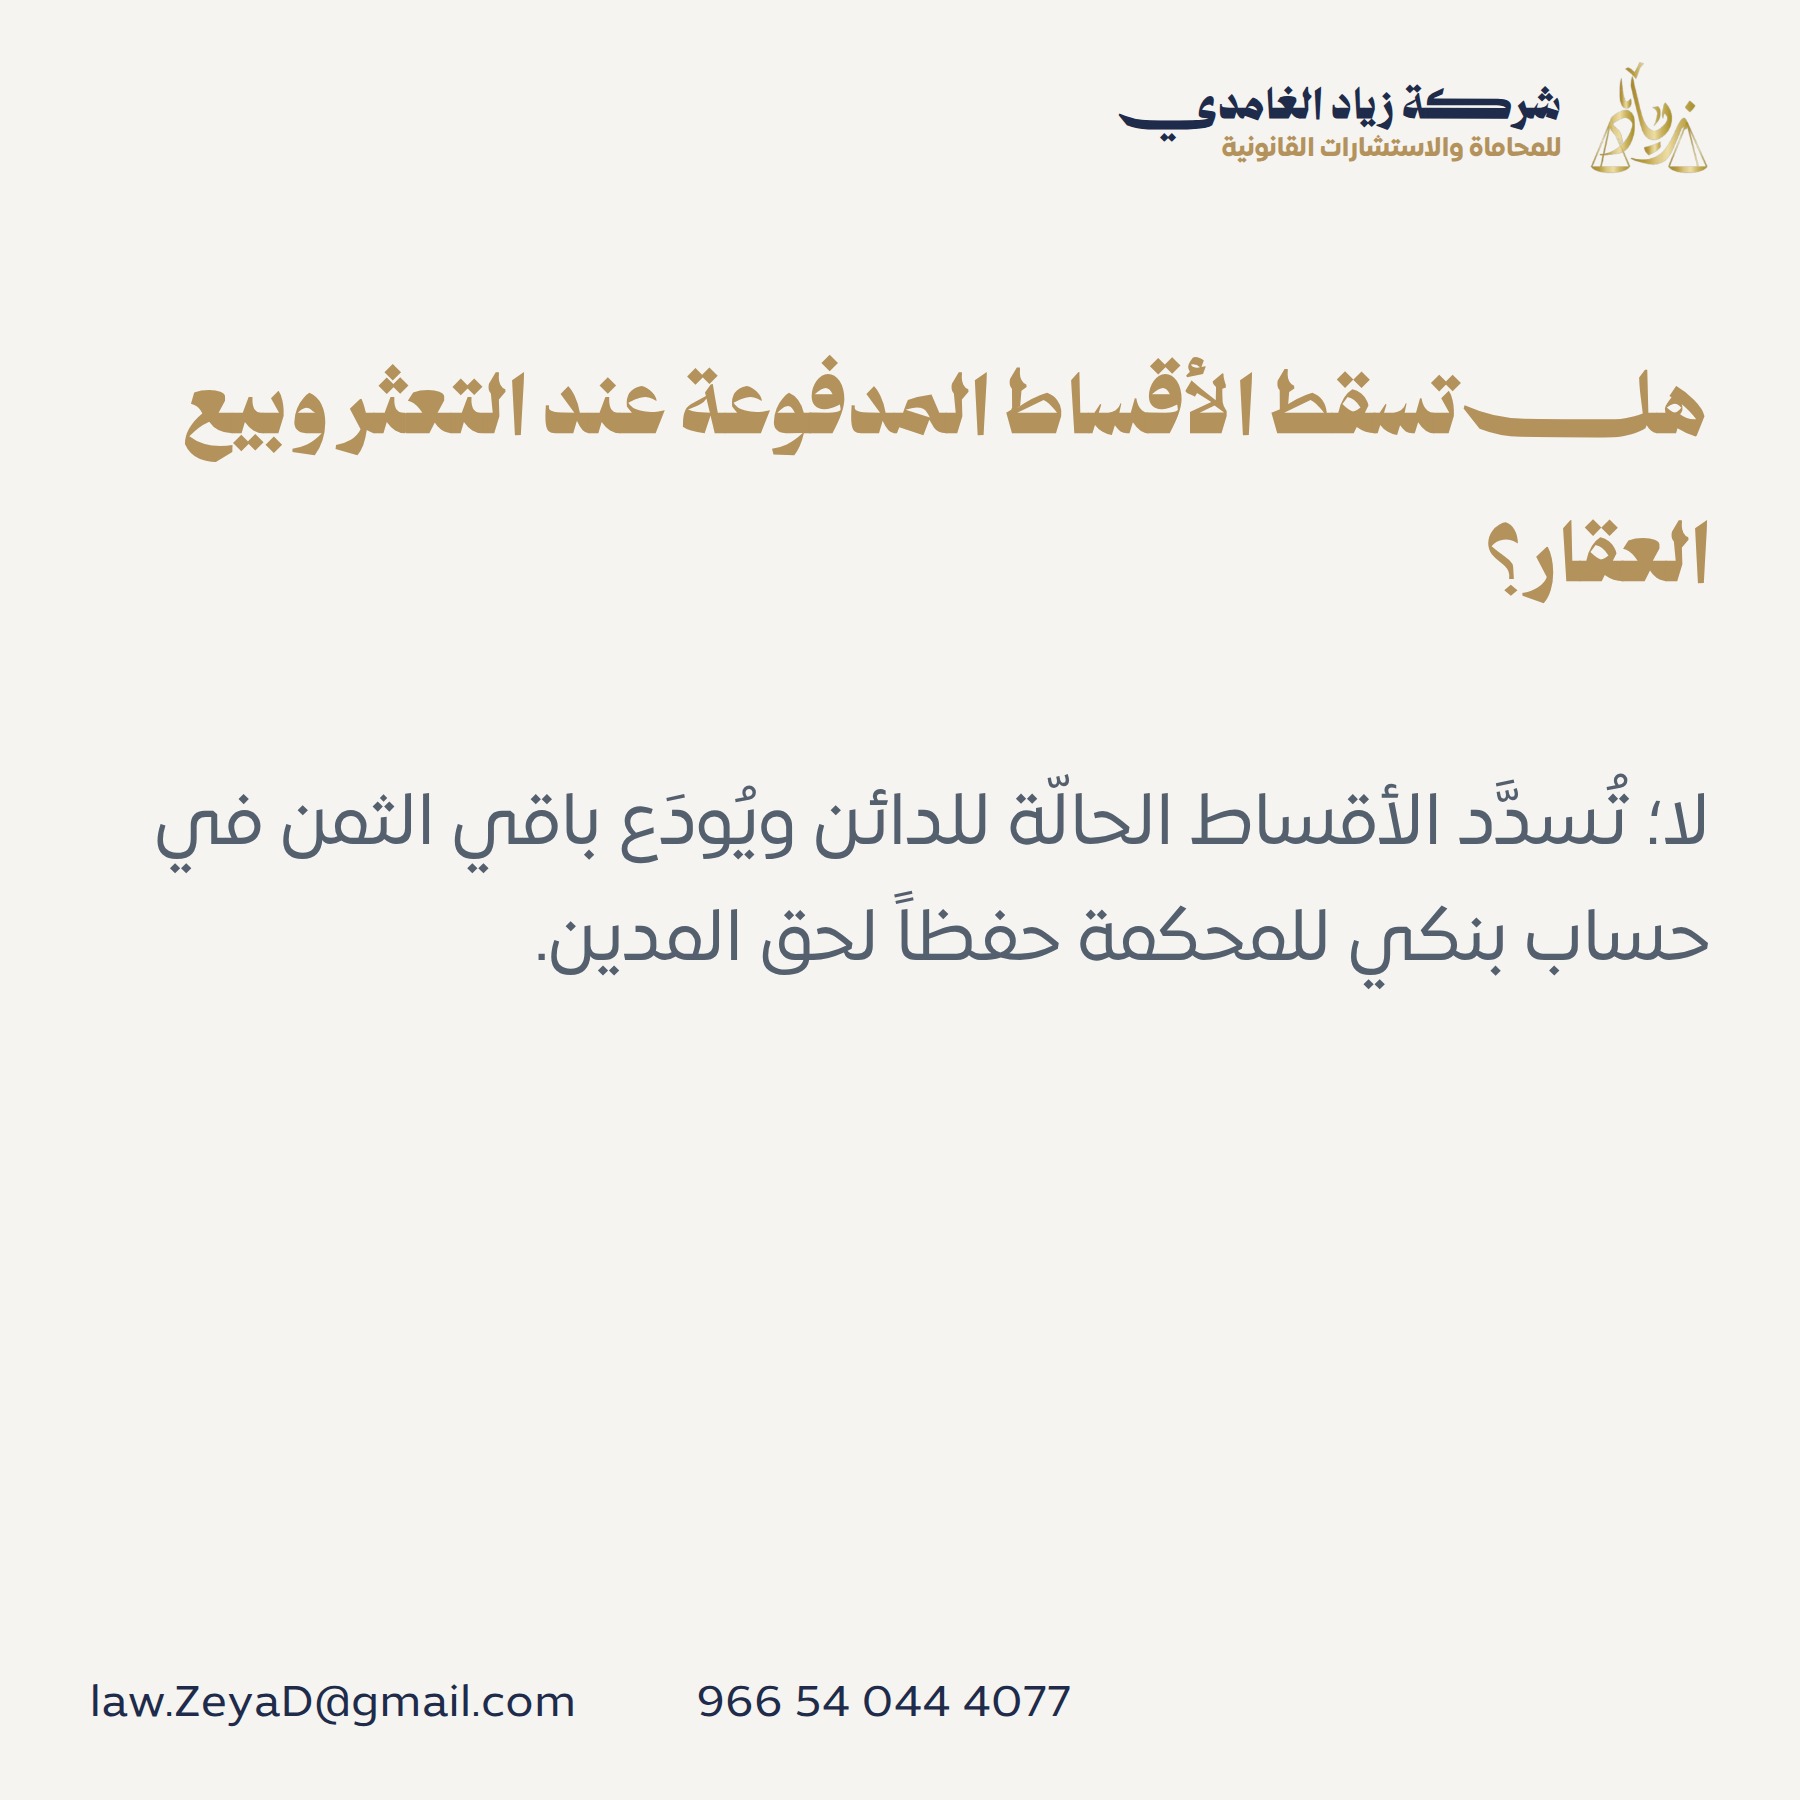
عند التعثر لا تسقط الأقساط المدفوعة؛ إذ تفصل المحكمة المختصة في النزاع وتُوقِع عقوبة المماطلة، وللممول المرتهن نزعُ ملكية العقار وبيعه بعد الإنذار، فتُسدَّد الأقساط الحالّة للدائن ويُودَع باقي الثمن في حساب بنكي للمحكمة، وللمدين طلب الإفراج عنه بالسداد المبكر أو بكفالة مصرفية، وفقاً للمادة الثامنة والثلاثين من نظام الرهن العقاري المسجَّل.
التزام المستفيد بسداد الدين وعقوبة المماطلة
يلتزم المستفيد بسداد دينه، وتتولى المحكمة المختصة الفصل في المنازعات الناشئة عن عقود التمويل العقاري. وتُوقِع المحكمة العقوبة المنصوص عليها في نظام مراقبة شركات التمويل على كل من ثبتت مماطلته في الوفاء بدينه، وفقاً للمادة الثالثة عشرة من نظام التمويل العقاري.
- نظام التمويل العقاري — المادة الثالثة عشرة (اختصاص المحكمة وعقوبة المماطلة).
النزع الجبري وبيع العقار المرهون بعد الإنذار
للمرتهن أن يتخذ إجراءات النزع الجبري لملكية العقار المرهون وبيعه إذا لم يقم المدين بالوفاء في الأجل المعيّن، وذلك بعد إنذار المدين وحائز العقار المرهون وفقاً لنظام التنفيذ، عملاً بالمادة الثامنة والعشرين من نظام الرهن العقاري المسجَّل.
- نظام الرهن العقاري المسجَّل — المادة الثامنة والعشرون (النزع الجبري بعد الإنذار).
مصير الأقساط المدفوعة بعد بيع المحكمة للعقار
إذا تعثر المدين وباعت المحكمة العقار المرهون قبل حلول الأجل كله، أمرت بسداد الأقساط الحالّة للدائن، وأودعت باقي المبلغ في حساب بنكي للمحكمة، وفقاً للمادة الثامنة والثلاثين من نظام الرهن العقاري المسجَّل. فالأقساط المدفوعة لا تسقط ولا تُصادَر كما تُوهِم عبارة «قد تخسر ما دفعته» الشائعة، بل يُحفظ باقي الثمن لصاحبه.
- نظام الرهن العقاري المسجَّل — المادة الثامنة والثلاثون (سداد الأقساط الحالّة وإيداع الباقي).
حق المدين في الإفراج عن باقي الثمن المودَع
للمدين أن يطلب الإفراج عن المبلغ المودَع في حساب المحكمة إذا قام بالسداد المبكر لباقي مديونيته، أو إذا قدّم كفالة مصرفية لسداد باقي الدين، وفقاً للمادة الثامنة والثلاثين من نظام الرهن العقاري المسجَّل.
- نظام الرهن العقاري المسجَّل — المادة الثامنة والثلاثون (الإفراج عن المبلغ المودَع).
كيف يُضمَن التمويل بالرهن العقاري المسجَّل؟
يُضمَن تمويل الإيجار المنتهي بالتمليك غالباً برهنٍ عقاري مسجَّل يكسب الممولَ (الدائن المرتهن) حقاً عينياً على العقار، يتقدَّم به على جميع الدائنين في استيفاء دينه من ثمنه في أي يدٍ يكون، ولا يسري أثره على الغير إلا بتسجيله، وفقاً للمادة الأولى من نظام الرهن العقاري المسجَّل.
الرهن العقاري المسجَّل وحق المرتهن العيني
الرهن العقاري المسجَّل عقدٌ يُسجَّل وفق أحكام النظام يكسب به المرتهن (الدائن) حقاً عينياً على عقار معين له سجل، ويكون له بمقتضاه أن يتقدَّم على جميع الدائنين في استيفاء دينه من ثمن ذلك العقار في أي يدٍ يكون، وفقاً للمادة الأولى من نظام الرهن العقاري المسجَّل.
- نظام الرهن العقاري المسجَّل — المادة الأولى (تعريف الرهن وحق المرتهن وأولويته).
أثر تسجيل الرهن على الغير في التمويل العقاري
لا يسري أثر الرهن العقاري على الغير إلا بتسجيله، وفقاً للمادة الأولى من نظام الرهن العقاري المسجَّل. ويُلجأ غالباً في تمويل الإيجار المنتهي بالتمليك إلى هذا الرهن ضماناً لحق الممول واستيفاءً لدينه عند التعثر، وهو ترتيبٌ عملي شائع يُعرَض إرشاداً عاماً دون أن يكون رقم مادة قد قيّده بصيغة الإيجار المنتهي بالتمليك تحديداً.
- نظام الرهن العقاري المسجَّل — المادة الأولى (عدم سريان الرهن على الغير إلا بتسجيله).
من ينظّم عقد الإيجار المنتهي بالتمليك وما التزامات الإفصاح عن تكلفة التمويل؟
تختص مؤسسة النقد العربي السعودي بتنظيم قطاع التمويل العقاري: الترخيص للبنوك وشركات التمويل وإعادة التمويل والتأمين، وإصدار المعايير ومراجعة نماذج العقود، وتحديد مبادئ الإفصاح عن تكلفة التمويل وطريقة احتسابها لتمكين المستهلك من مقارنة الأسعار، وفقاً للمادة الثانية من نظام التمويل العقاري.
اختصاص مؤسسة النقد بالتنظيم والترخيص
تختص المؤسسة بتنظيم قطاع التمويل العقاري، ومنه السماح للبنوك بمزاولة التمويل العقاري بتملّك المساكن، والترخيص لشركات التمويل العقاري ولشركات إعادة التمويل العقاري ولشركات التأمين التعاوني لتغطية مخاطره، وإصدار المعايير والإجراءات المتعلقة بالتمويل العقاري، وفقاً للمادة الثانية من نظام التمويل العقاري.
- نظام التمويل العقاري — المادة الثانية (اختصاص المؤسسة والترخيص).
الإفصاح عن تكلفة التمويل ومقارنة الأسعار
على المؤسسة تحديد مبادئ الإفصاح عن معايير تكلفة التمويل وطريقة احتسابه؛ لتمكين المستهلك من مقارنة الأسعار، وفقاً للمادة الثانية من نظام التمويل العقاري. وهذا الإفصاح هو الأساس النظامي لالتزام الممول بكشف التكلفة الإجمالية للتمويل للمستفيد قبل التعاقد.
- نظام التمويل العقاري — المادة الثانية (مبادئ الإفصاح عن تكلفة التمويل).
مراجعة نماذج العقود وحماية المستهلك والمستفيد
تراجع المؤسسة نماذج عقود التمويل العقاري التي يصدرها الممولون، وتتأكد من مطابقتها للمعايير والإجراءات وتحقيقها للحماية الواجبة للمستهلك والمستفيد، وفقاً للمادة الثانية من نظام التمويل العقاري. أمّا مبادئ حماية العملاء التفصيلية الصادرة عن المؤسسة فهي خارج المدوّنة، وتُعرَض إرشاداً عاماً.
- نظام التمويل العقاري — المادة الثانية (مراجعة النماذج وحماية المستهلك والمستفيد).
كيف تنتقل ملكية العقار إلى المستفيد في نهاية العقد؟
غايةُ العقد نظاماً تملّكُ المستفيد للسكن عبر الدفع الآجل، فتنتقل الملكية إليه عند سداد كامل الأقساط؛ وتلتزم المحاكم وكتابات العدل بتمكين الممول من الاطلاع على سجلات العقار، وفقاً للمادتين الأولى والخامسة من نظام التمويل العقاري، أمّا تفاصيل الإفراغ والتوثيق فتنظِّمها اللائحة التنفيذية.
انتقال الملكية عند سداد كامل الأقساط
غاية عقد التمويل العقاري نظاماً تملّك المستفيد للسكن عبر الدفع الآجل، فتنتقل ملكية العقار إليه عند سداد كامل الأقساط تحقيقاً لغاية العقد، وفقاً للمادة الأولى من نظام التمويل العقاري. أمّا آليات الإفراغ والتوثيق التفصيلية فتنظِّمها اللائحة التنفيذية وتُعرَض إرشاداً عاماً؛ ويُنصَح عند نقل الملكية بالتحقق من صحة توثيق عقد الإيجار واستكمال إجراءاته النظامية.
- نظام التمويل العقاري — المادة الأولى (غاية العقد: تملّك المستفيد للسكن).
تسجيل الملكية واطلاع الممول على سجلات العقار
تلتزم الجهات المنوط بها تسجيل الملكية العقارية — المحاكم وكتابات العدل — بتمكين الممولين العقاريين المرخَّص لهم من الاطلاع على المعلومات المدرجة في سجلات العقار والحصول عليها، وفق ما تحدده اللائحة بالاتفاق مع وزارة العدل، وفقاً للمادة الخامسة من نظام التمويل العقاري.
- نظام التمويل العقاري — المادة الخامسة (اطلاع الممول على سجلات العقار).
هل يمكن السداد المبكر للتمويل وما أثره على الدين؟
نعم؛ إذا سدَّد المستفيد الدين أو بعضه قبل حلول أجله — باتفاق المتعاقدين أو بحكم العقد أو النظام أو القضاء — حُطَّ جزءٌ من الدين طبقاً لمعايير السداد المبكر المنصوص عليها في نظام مراقبة شركات التمويل، وفقاً للمادة الثامنة والثلاثين من نظام الرهن العقاري المسجَّل.
- نظام الرهن العقاري المسجَّل — المادة الثامنة والثلاثون، الفقرة الأولى (حطّ جزء من الدين عند السداد المبكر).
ما الجهات والضمانات الداعمة لتمويل الإيجار المنتهي بالتمليك؟
يقوم تمويل الإيجار المنتهي بالتمليك على منظومة داعمة: شركات إعادة التمويل العقاري وتداول حقوق الممول في السوق الثانوية، والتأمين التعاوني على مخاطر التمويل، ودعم صندوق التنمية العقارية بضماناتٍ ومعونات لمستحقي الدعم وجمعيات الإسكان، وفقاً لأنظمة التمويل العقاري النافذة.
شركات إعادة التمويل العقاري والسوق الثانوية
للممولين العقاريين إعادة التمويل من خلال شركات إعادة التمويل العقاري وفقاً لأحكام النظام واللائحة، أو من خلال الأوراق المالية وفقاً لنظام السوق المالية، وهو تداول حقوق الممول في السوق الثانوية، وفقاً للمادة الحادية عشرة من نظام التمويل العقاري.
- نظام التمويل العقاري — المادة الحادية عشرة (إعادة التمويل والسوق الثانوية).
التأمين التعاوني على مخاطر التمويل
للممولين العقاريين وشركات إعادة التمويل العقاري تغطية مخاطر التمويل العقاري بالتأمين التعاوني وفقاً لأحكام اللائحة، عملاً بالمادة السادسة من نظام التمويل العقاري. أمّا أثر الوفاة أو العجز تحديداً على العقد وتفاصيل التغطية التكافلية فهي خارج المدوّنة، وتُعرَض إرشاداً عاماً.
- نظام التمويل العقاري — المادة السادسة (التأمين التعاوني على مخاطر التمويل).
دعم صندوق التنمية العقارية لمستحقي الدعم
يخصص صندوق التنمية العقارية جزءاً من ميزانيته المعتمدة ضمانات ومعونات لدعم التمويل العقاري لمستحقي الدعم وجمعيات الإسكان، وفقاً للمادة الثامنة من نظام التمويل العقاري. وتضمن الحكومة الوفاء بالالتزامات المالية المترتبة على ضمانات الصندوق في حدود ما يُعتمد لها، وفقاً للمادة التاسعة من نظام التمويل العقاري.
- نظام التمويل العقاري — المادة الثامنة (تخصيص صندوق التنمية العقارية للضمانات والمعونات).
- نظام التمويل العقاري — المادة التاسعة (ضمان الحكومة للوفاء بالتزامات ضمانات الصندوق).
ما الشروط الشكلية لصحة عقد الإيجار المنتهي بالتمليك؟
يستلزم عقد الإيجار المنتهي بالتمليك شروطاً شكلية لصحته — كالكتابة وتحديد المدة وثمن التملّك وفصل الوعد بالتمليك عن عقد الإجارة — تنظِّمها اللائحة التنفيذية؛ غير أن مؤسسة النقد تراجع نماذج العقود للتأكد من مطابقتها للمعايير وتحقيقها للحماية الواجبة للمستهلك والمستفيد.
الشروط الشكلية ومراجعة المؤسسة لنماذج العقود
الشروط الشكلية التفصيلية — من الكتابة وتحديد المدة وثمن التملّك وفصل الوعد بالتمليك عن عقد الإجارة — تنظِّمها اللائحة التنفيذية غير المتاحة في المدوّنة، فتُعرَض هنا إرشاداً عاماً دون رقم مادة. غير أن الحقيقة النظامية الثابتة أن مؤسسة النقد تراجع نماذج عقود التمويل العقاري للتأكد من مطابقتها للمعايير وتحقيقها للحماية الواجبة للمستهلك والمستفيد، وفقاً للمادة الثانية من نظام التمويل العقاري.
- نظام التمويل العقاري — المادة الثانية (مراجعة المؤسسة لنماذج العقود).
ما الفرق بين الإيجار المنتهي بالتمليك والمرابحة والإيجار مع الوعد بالتمليك؟
تشترك الصيغ الثلاث في كونها تمويلاً عقارياً لتملّك السكن، ويتمايز الإيجار المنتهي بالتمليك بجمعه بين الإجارة وانتقال الملكية عند اكتمال السداد؛ ولا يحكم هذا التمييز نصٌّ نظامي مفرد، فيُبنى على تعريف عقد التمويل العقاري ويُعرَض إرشاداً عاماً دون أرقام مواد.
أوجه الاشتراك والتمايز بين الصيغ التمويلية
الصيغ الثلاث تشترك في كونها وسائل تمويل عقاري غايتها تمكين المستفيد من تملّك السكن. ويتمايز الإيجار المنتهي بالتمليك بجمعه بين إجارة العقار وانتقال ملكيته عند اكتمال سداد الأقساط، بينما تقوم المرابحة على شراء العقار وبيعه للمستفيد بثمن آجل، ويقوم الإيجار مع الوعد بالتمليك على إجارةٍ يقترن بها وعدٌ مستقل بالتمليك. ولا يحكم هذا التمييز مادةٌ نظامية مفردة في المدوّنة، فيُعرَض إرشاداً عاماً مبنياً على تعريف عقد التمويل العقاري دون ادعاء نصٍّ نظامي.
ما الحكم الشرعي للإيجار المنتهي بالتمليك؟
الحكم الشرعي للإيجار المنتهي بالتمليك، وقرارات المجامع الفقهية بشأن فصل الوعد بالتمليك عن عقد الإجارة، مسائل فقهية يُرجَع فيها إلى الجهات الشرعية المختصة، ولا تُقنِّنها مدوّنة الأنظمة، فتُنسَب الأقوال إلى مصادرها دون ادعاء نصٍّ نظامي.
تتناول اللجان والمجامع الفقهية صيغ الإيجار المنتهي بالتمليك من حيث اقتران الإجارة بالوعد بالتمليك وضوابط ذلك، ويختلف الحكم باختلاف الصياغة العقدية ومدى فصل التزام التمليك عن عقد الإجارة. وهذه مسائل اجتهادية تُطلَب من الجهات الشرعية المختصة، ولا يُبنى فيها على رقم مادة نظامية، بل تُنسَب الأقوال إلى مصادرها.
الإيجار المنتهي بالتمليك عقدُ تمويلٍ عقاري خاضع لمؤسسة النقد العربي السعودي، أطرافه المستفيد والممول المرخَّص، غايته تملّك السكن بالدفع الآجل، ويُضمَن غالباً برهنٍ عقاري مسجَّل يمنح الدائن أولوية الاستيفاء من ثمن العقار.
يمرّ العقد بإبرام تمويلٍ مضمونٍ برهنٍ مسجَّل، فسدادِ أقساط دورية، ثم انتقال الملكية عند اكتمالها؛ وعند التعثر يقع النزع الجبري وبيع العقار، مع سداد الأقساط الحالّة للدائن وإيداع باقي الثمن في حساب المحكمة حفظاً لحق المدين.
مراجعة بنود العقد قبل التوقيع — خصوصاً ثمن التملّك والإفصاح عن التكلفة الإجمالية للتمويل — تجنِّب المستفيد نزاعاً مكلفاً عند التعثر، وتحفظ حقوقه في باقي الثمن المودَع.
مكتب المحامي زياد للاستشارات القانونية يقدّم لك مراجعةً دقيقة لعقد الإيجار المنتهي بالتمليك ومتابعةً لمنازعات التمويل العقاري أمام الجهات المختصة. تواصل معنا لحجز استشارتك القانونية.