قرض الترميم تمويلٌ يُمنح للمواطن السعودي لإصلاح مسكنه، ويأخذ نظاماً شكل عقد تمويل عقاري خاضع لتنظيم البنك المركزي، تموّله جهةٌ حكومية هي بنك التنمية الاجتماعية. فهو ليس منحةً مطلقة، بل عقد دفعٍ آجل بضمان رهنٍ عقاري، تحكم التزاماتِه نصوصٌ نظامية واضحة، بينما تظل مبالغه وفئاته المستحقة قواعدَ برنامج قابلة للتغيّر.
قرض الترميم صورةٌ من التمويل العقاري؛ وعقد التمويل العقاري معرَّفٌ نظاماً بأنه «عقد الدفع الآجل لتملك المستفيد للسكن»، وطرفاه الممول العقاري — البنوك التجارية وشركات التمويل المرخص لها — والمستفيد الشخص الطبيعي الحاصل على التمويل، وفقاً للمادة (1) من نظام التمويل العقاري. أما مبالغ القرض وشروط استحقاقه فقواعدُ برنامج تحددها الجهة المموِّلة لا نصوصٌ نظامية.
يفصل هذا الدليل الإطار القانوني للتمويل — طبيعة العقد، الرهن، حماية المستهلك، وأثر التعثر — عن قواعد برنامج بنك التنمية الاجتماعية من مبالغ وفئات ومستندات؛ فالأولى نصوصٌ نظامية نُسندها إلى مادتها، والثانية معطياتٌ تُتحقَّق من مصدرها ولا تُقدَّم أرقاماً نظامية. ولفهم البنية الأوسع لهذا التمويل يمكن الرجوع إلى دليل نظام الرهن العقاري.
ستعرف بعد قراءة هذا الدليل أيّ التزاماتك مستندٌ إلى نصٍّ نظامي حاكم، وأيّها قاعدةُ برنامج قابلة للتغيّر — قبل أن توقّع عقد التمويل وترهن عقارك، وقبل أن تفاجئك عواقب التعثر.
يستهدف الدليل مالك المسكن محدود الدخل الباحث عن شروط قرض الترميم، والقلق من الرهن ومن آثار التعثر، بمن فيهم النساء والمتقاعدون وكبار السن وذوو الإعاقة.
ما هو قرض الترميم وما الجهة التي تنظّمه وتموّله؟
قرض الترميم تمويلٌ عقاري لإصلاح المسكن؛ يقدّمه ممولٌ عقاري مرخَّص من بنكٍ أو شركة تمويل، وتتولى جهةٌ حكومية هي بنك التنمية الاجتماعية تمويله المدعوم. وعقد التمويل العقاري معرَّفٌ نظاماً بأنه عقد الدفع الآجل لتملك المستفيد للسكن، وفقاً للمادة (1) من نظام التمويل العقاري.
ما تعريف قرض الترميم بوصفه تمويلاً عقارياً؟
يُعرّف نظام التمويل العقاري عقدَ التمويل العقاري بأنه «عقد الدفع الآجل لتملك المستفيد للسكن»، فيؤجَّل الوفاء مقابل تملّك المسكن أو إصلاحه. وطرفا العقد محددان نظاماً: الممول العقاري هو البنوك التجارية وشركات التمويل المرخص لها، والمستفيد هو الشخص ذو الصفة الطبيعية الحاصل على التمويل، وفقاً للمادة (1) من نظام التمويل العقاري.
ويبقى قرض الترميم داخل مظلة التمويل العقاري المنظَّم وإن كان مدعوماً من جهةٍ حكومية؛ فالدعم يخصّ مصدر التمويل وشروطه، لا يخرجه عن كونه عقداً خاضعاً لأحكام التمويل العقاري.
- وفقاً للمادة (1) من نظام التمويل العقاري: «عقد التمويل العقاري: عقد الدفع الآجل لتملك المستفيد للسكن. المستفيد: الشخص ذو الصفة الطبيعية الحاصل على التمويل العقاري. الممول العقاري: البنوك التجارية، وشركات التمويل المرخص لها».
من الجهة المنظِّمة للتمويل ومن الجهة المموِّلة؟
كون الممول العقاري بنوكاً وشركات تمويل «مرخَّصاً لها» يعني أن النشاط مرخَّص ومنظَّم تحت إشراف البنك المركزي، وفقاً للمادة (1) من نظام التمويل العقاري. أما بنك التنمية الاجتماعية بوصفه المموِّل الحكومي لبرنامج الترميم فمعطى برنامجي يُتحقَّق من الجهة نفسها، لا نصٌّ نظامي.
ويربط النظام الدعمَ بمفهوم «مستحق الدعم»، وهو الشخص السعودي الذي لا يتجاوز دخله الحد الذي يقترحه الوزير ويوافق عليه مجلس الوزراء، وفقاً للمادة (1) من نظام التمويل العقاري. ولمن يبحث عن الإطار الأوسع للدعم يُنظر نظام الدعم السكني.
- وفقاً للمادة (1) من نظام التمويل العقاري: «مستحق الدعم: الشخص السعودي الذي لا يتجاوز دخله الحد الذي يقترحه الوزير ويوافق عليه مجلس الوزراء».
ما هي شروط قرض الترميم والفئات المستحقة له؟
شروط استحقاق قرض الترميم — الجنسية السعودية، حدّ الدخل، امتلاك صكٍّ باسم المتقدم، عمر العقار، والفئات الخاصة — قواعدُ برنامج تحددها الجهة المموِّلة وتتغيّر، فتُتحقَّق من بنك التنمية الاجتماعية. والشرط النظامي ذو السند هو وجوب أن يكون للمستفيد سجلٌّ ائتماني لدى مرخَّص له، وفقاً للمادة (7) من نظام التمويل العقاري.
ما الشروط العامة للتقدّم لقرض الترميم؟
اشتراطُ الجنسية السعودية، ووجودُ حدٍّ أعلى للدخل، وامتلاكُ صكٍّ باسم المتقدم، قواعدُ برنامج تحددها الجهة المموِّلة وتُتحقَّق منها مباشرةً؛ فهي ليست نصوصاً نظامية برقم مادة، وقد تتغيّر من دورةٍ إلى أخرى. غير أن حدّ الدخل يتصل بمفهومٍ نظامي هو «مستحق الدعم»: السعودي الذي لا يتجاوز دخله الحد الذي يقترحه الوزير ويوافق عليه مجلس الوزراء، وفقاً للمادة (1) من نظام التمويل العقاري.
أما عمر العقار ونوع البناء — شعبي أو خرساني — فمعايير فنية للبرنامج تُتحقَّق من الجهة، دون رقم مادةٍ يحكمها.
- وفقاً للمادة (1) من نظام التمويل العقاري: تعريف «مستحق الدعم» المرتبط بحدّ الدخل الذي يقرّه مجلس الوزراء.
ما شروط قرض الترميم للفئات الخاصة (النساء والمتقاعدون وكبار السن وذوو الإعاقة)؟
تخصيصُ شروطٍ أو أولويةٍ للنساء والمتقاعدين وكبار السن وذوي الإعاقة من سياسات البرنامج التي تُتحقَّق من بنك التنمية الاجتماعية، ولا يوجد في المدونة النظامية المسترجعة نصٌّ يحدد شروطاً خاصة بهذه الفئات لقرض الترميم بذاته. ومع ذلك يبقى الإطار النظامي واحداً لجميع الفئات: عقد تمويلٍ عقاري بضمان رهنٍ عقاري مسجَّل يكسب المموِّل حقاً عينياً، وفقاً للمادة (1) من نظام الرهن العقاري المسجل.
- وفقاً للمادة (1) من نظام الرهن العقاري المسجل: الرهن العقاري المسجل عقدٌ يكسب المرتهن حقاً عينياً على عقارٍ معيّن له سجل.
هل يُشترط سجل ائتماني للحصول على قرض الترميم؟
نعم؛ يجب أن يكون للمستفيد سجلٌّ ائتماني لدى أحد مقدمي الخدمة المرخص لهم وفقاً لنظام المعلومات الائتمانية، وأن تُدرج فيه بيانات سلوكه الائتماني خلال مدة التمويل، وفقاً للمادة (7) من نظام التمويل العقاري. وتحدد اللائحة وتعليمات المؤسسة الحد الأدنى لمدة السجل وبياناته.
مثال تطبيقي: متقدمٌ لقرض ترميم لا يملك أيّ سجلٍّ ائتماني سابق. بمقتضى المادة (7) من نظام التمويل العقاري، وجودُ السجل شرطٌ نظامي، فيلزمه أولاً تأسيسُ سجلٍّ لدى مقدم خدمةٍ مرخَّص له، ثم يُبنى تقييم أهليته على سلوكه الائتماني المدوَّن خلال مدة التمويل.
- وفقاً للمادة (7) من نظام التمويل العقاري: «يجب أن يكون للمستفيد سجل ائتماني لدى أحد مقدمي الخدمة المرخص لهم وفقاً لنظام المعلومات الائتمانية، وأن تدرج فيه بيانات سلوكه الائتماني خلال مدة التمويل».
هل يحتاج قرض الترميم إلى كفيل أو ضامن؟
اشتراطُ كفيلٍ أو تحويلِ راتبٍ من متطلبات الجهة المموِّلة يُتحقَّق منها، ولا يثبّته نصٌّ نظامي مباشر. أما الضمان الأساسي في التمويل العقاري فهو الرهن العقاري المسجل على العقار، الذي يكسب المموِّل حقاً عينياً يتقدّم به على سائر الدائنين، وفقاً للمادة (1) من نظام الرهن العقاري المسجل. وقد تطلب الجهة ضمانات إضافية وفق سياستها، وهي قواعد برنامجٍ لا نصوص نظامية.
- وفقاً للمادة (1) من نظام الرهن العقاري المسجل: للمرتهن أن يتقدم على جميع الدائنين في استيفاء دينه من ثمن العقار.
هل تتغيّر شروط قرض الترميم لعام 1447 ومن أين تتحقق منها؟
شروطُ الاستحقاق والمبالغ قواعدُ برنامج تُحدَّث دورياً، فما يصحّ لعامٍ قد يتغيّر في آخر؛ ولذلك فالمصدر المعتمد للتحقق من الشروط الحالية هو بنك التنمية الاجتماعية مباشرةً، لا المصادر غير الرسمية. أما الإطار النظامي للعقد والرهن والتعثر فثابتٌ لا يتغيّر بتغيّر أرقام البرنامج، وهو ما يفصّله هذا الدليل استناداً إلى نصوصه.
ما المستندات المطلوبة لطلب قرض الترميم؟
المستندات المطلوبة لقرض الترميم — الهوية الوطنية، وصك ملكية المسكن، وتقريرٌ فنّي عن حالة العقار، ورخصة الترميم من البلدية — متطلباتٌ إجرائية تحددها الجهة المموِّلة والبلدية، تُتحقَّق من مصدرها ولا يثبّتها نصٌّ نظامي برقم مادة، فتُعامَل معاملة قواعد برنامجٍ قابلة للتغيّر.
ما المستندات الأساسية للتقديم؟
الهويةُ الوطنية وصكُّ ملكية المسكن باسم المتقدم من المستندات التي تطلبها الجهة المموِّلة عادةً، وقد يُطلب تقريرٌ فنّي عن حالة العقار وإثباتُ دخل. وهذه كلها متطلباتٌ إجرائية للبرنامج، فقائمتها تُتحقَّق من بنك التنمية الاجتماعية لأنها تتغيّر ولا يحكمها نصٌّ نظامي برقم مادة.
ما رخصة الترميم من البلدية ومتى تُطلب؟
رخصةُ الترميم إجراءٌ بلدي يسبق التمويل أو يرافقه بحسب متطلبات الجهة والبلدية؛ واستخراجها من اختصاص البلدية لا من عقد التمويل، فيُتحقَّق من شروطها لدى البلدية مباشرةً.
ما الفرق بين رخصة الترميم ورخصة إعادة البناء؟
رخصةُ الترميم تخصّ أعمال الإصلاح والصيانة، بينما رخصةُ إعادة البناء تخصّ الهدم والإنشاء الجديد، وتختلف متطلباتهما البلدية. وقد يؤثر نوع الرخصة في نوع التمويل المتاح، وهو تفصيلٌ برنامجي يُتحقَّق من الجهة والبلدية دون رقم مادةٍ نظامية.
كم يبلغ قرض الترميم وما القسط ومدة السداد؟
مبلغُ قرض الترميم وقسطُه ومدةُ سداده أرقامٌ يحددها برنامج الجهة المموِّلة وتتغيّر بمرور الوقت؛ فحدود التمويل ومدد السداد المتداولة معطى برنامجي يُتحقَّق من بنك التنمية الاجتماعية، ولا يثبّته نصٌّ نظامي، ولا يصحّ تقديمه رقماً قانونياً ثابتاً.
ما الحد الأقصى لمبلغ قرض الترميم؟
تتداول بعضُ المصادر حدوداً أدنى للبناء الشعبي وأعلى للبناء الخرساني، لكنها أرقام برنامجٍ متغيّرة تُتحقَّق من الجهة لا نصوصٌ نظامية. ويتحدد المبلغ الفعلي بتقدير الجهة لحالة العقار ونوع الترميم المطلوب، وهو قرارٌ برنامجي لا يحكمه رقم مادةٍ في المدونة النظامية.
ما مدة السداد والقسط الشهري لقرض الترميم؟
مدةُ السداد والقسطُ الشهري يحددهما البرنامج بحسب المبلغ والدخل، وتُتحقَّق قيمُهما من الجهة المموِّلة. ولا يوجد في المدونة المسترجعة نصٌّ نظامي يثبّت سقفاً للقسط أو مدةً محددة لقرض الترميم بذاته، فيُعامَل الرقم المتداول معاملة قاعدة برنامجٍ لا حكماً نظامياً.
كيف يؤثر الرهن العقاري على العقار المموَّل وتصرّف مالكه؟
الرهن العقاري المسجل عقدٌ يكسب المموِّل (المرتهن) حقاً عينياً يتقدّم به على سائر الدائنين في استيفاء دينه من ثمن العقار، ولا يسري أثره على الغير إلا بتسجيله؛ وإن لم يكن العقار مسجلاً عينياً فلا يجوز للراهن التصرف فيه ما لم يُتَّفق ويُوثَّق خلاف ذلك، وفقاً للمادتين (1) و(11) من نظام الرهن العقاري المسجل.
ما الرهن العقاري المسجل وما أثره تجاه الدائنين؟
الرهنُ العقاري المسجل عقدٌ يُسجَّل وفق أحكام النظام يكسب به المرتهن (الدائن) حقاً عينياً على عقارٍ معيّن له سجل، ويكون له بمقتضاه أن يتقدّم على جميع الدائنين في استيفاء دينه من ثمن ذلك العقار في أيّ يدٍ يكون، وفقاً للمادة (1) من نظام الرهن العقاري المسجل. ويلتزم الراهن بنفقات عقد الرهن والتسجيل.
- وفقاً للمادة (1) من نظام الرهن العقاري المسجل: «عقدٌ يسجل … يكسب به المرتهن (الدائن) حقاً عينياً على عقار معين له سجل، ويكون له … أن يتقدم على جميع الدائنين في استيفاء دينه من ثمن ذلك العقار في أيّ يد يكون … ويلتزم الراهن بنفقات عقد الرهن والتسجيل».
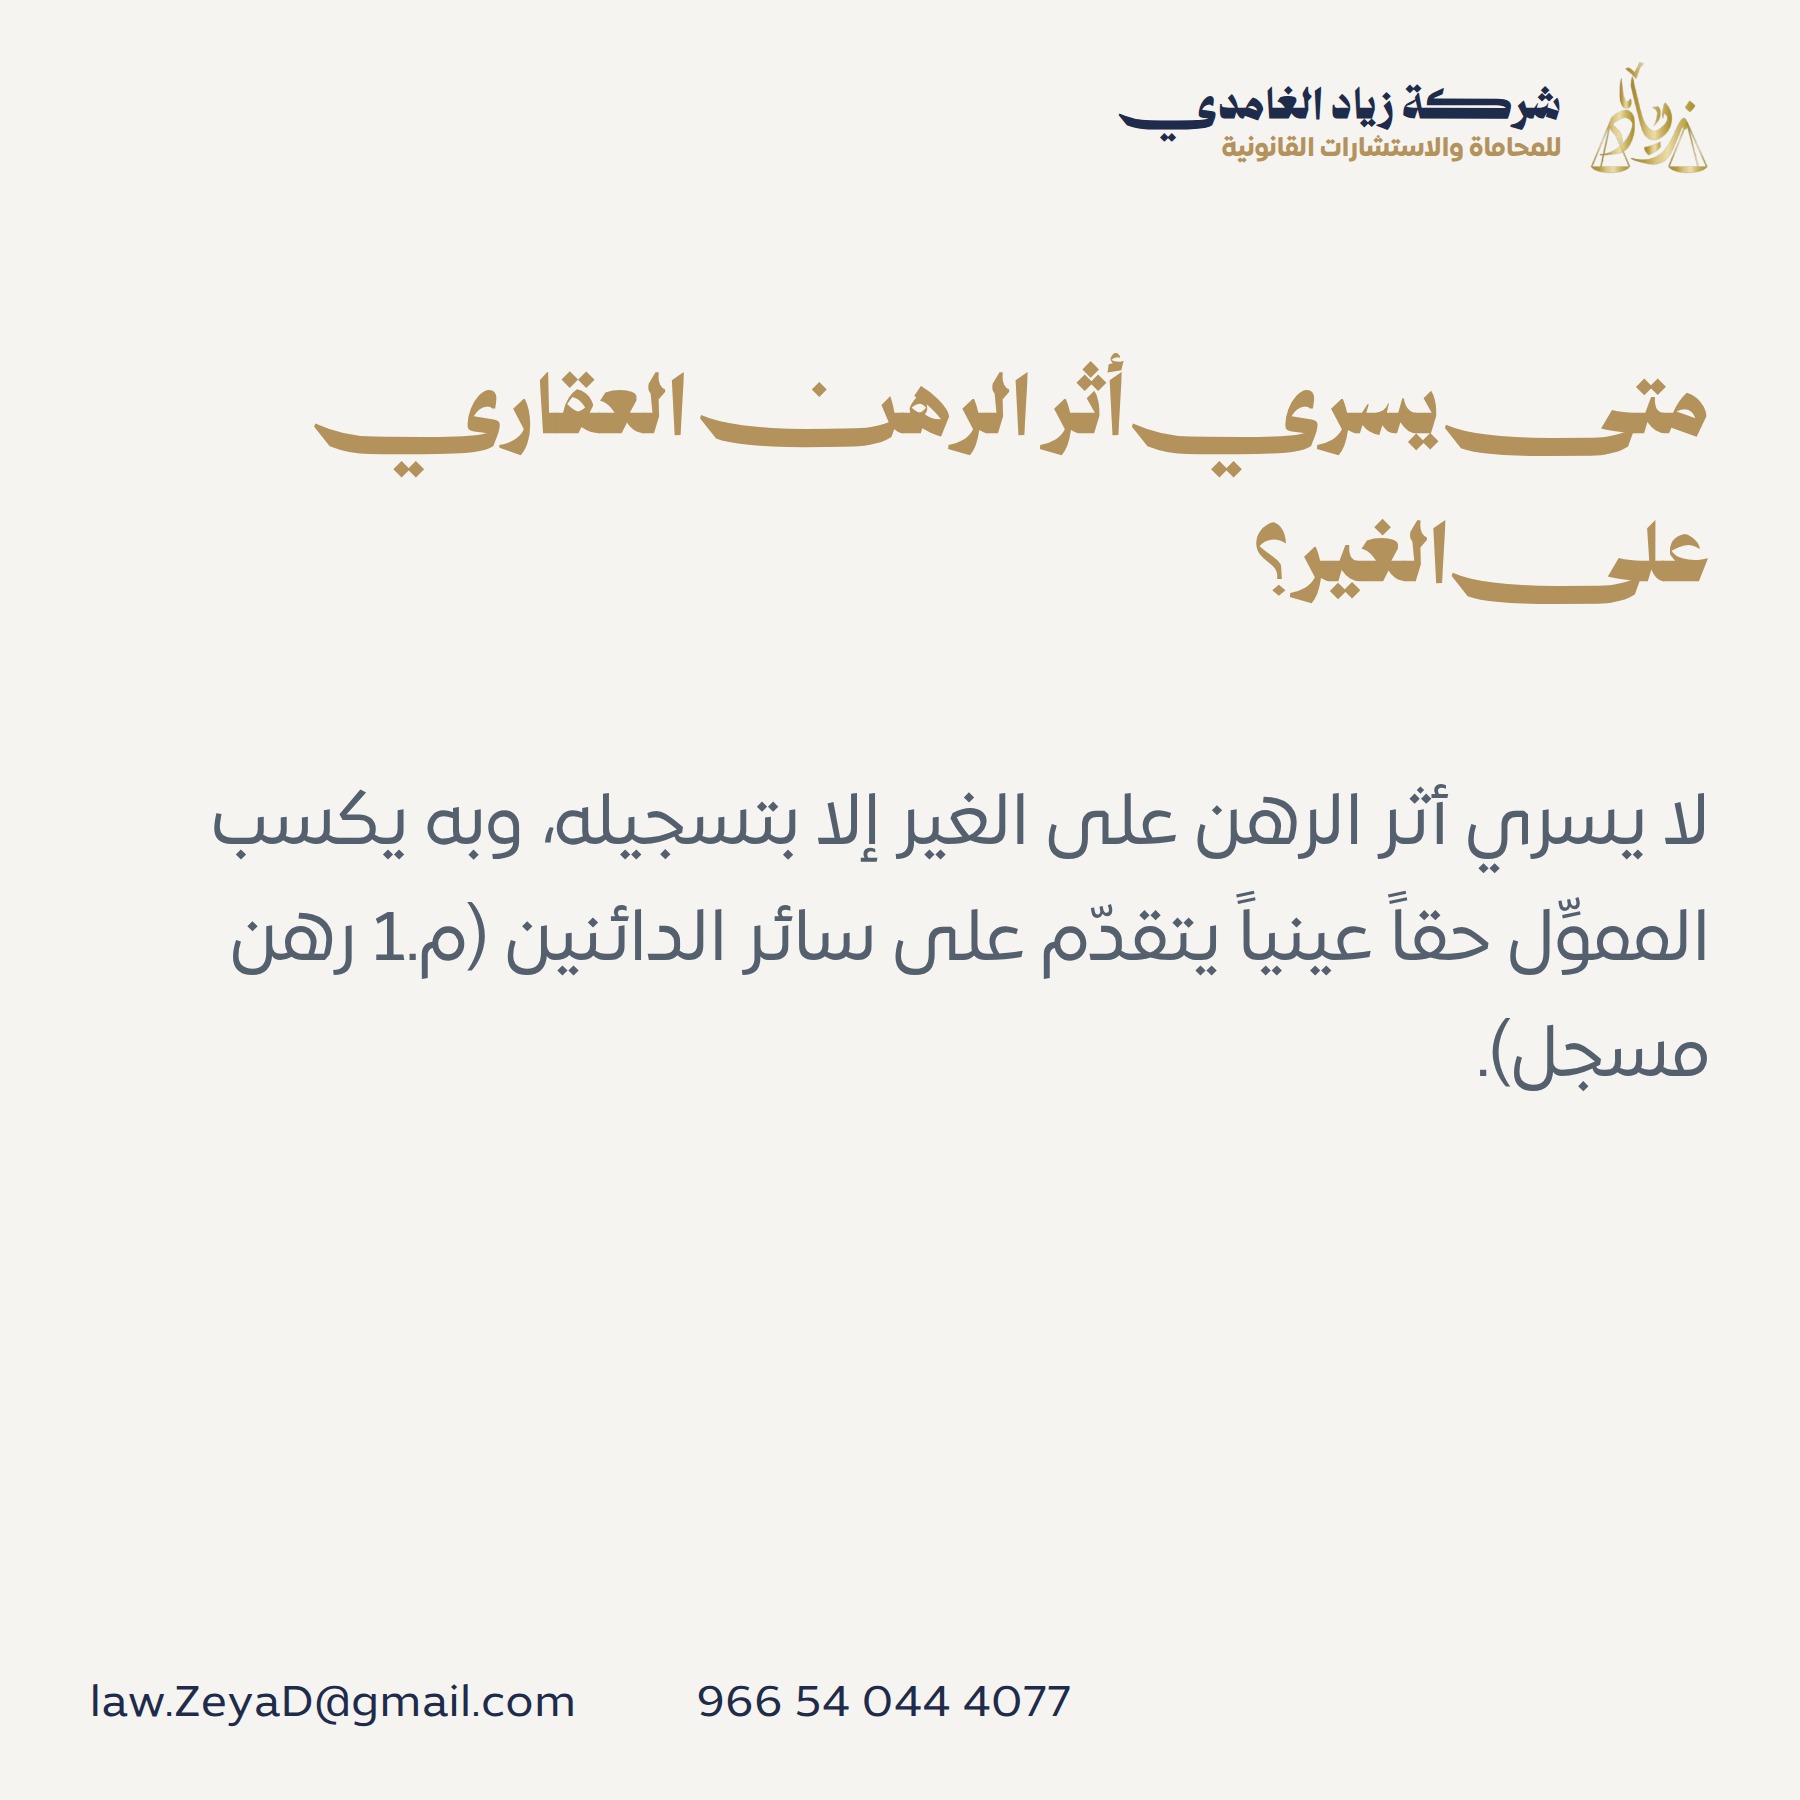
متى يسري أثر الرهن على الغير؟
لا يسري أثرُ الرهن العقاري على الغير إلا بتسجيله، وفقاً للمادة (1) من نظام الرهن العقاري المسجل. فالتسجيلُ هو ما ينقل الرهن من التزامٍ بين الطرفين إلى حقٍّ نافذٍ في مواجهة الكافّة؛ وقبل التسجيل لا يحتجّ به على الغير.
- وفقاً للمادة (1) من نظام الرهن العقاري المسجل: «لا يسري أثر الرهن العقاري على الغير إلا بتسجيله».
هل يجوز للمالك التصرف في عقاره المرهون؟
إذا كان العقار مسجلاً وفق أحكام نظام التسجيل العيني للعقار جاز التصرف فيه، وفقاً للمادة (11) من نظام الرهن العقاري المسجل. أما إذا لم يكن مسجلاً عينياً فلا يجوز للراهن أن يتصرف في عقاره المرهون، ما لم يُتَّفق على خلاف ذلك ويُوثَّق في صكه وسجله.
- وفقاً للمادة (11) من نظام الرهن العقاري المسجل: «إذا كان العقار مسجلاً … جاز التصرف فيه. إذا لم يكن العقار مسجلاً … فلا يجوز للراهن أن يتصرف في عقاره المرهون، ما لم يتفق على خلاف ذلك، ووثق ذلك في صكه وسجله».
ما الآثار القانونية للتعثر والمماطلة في سداد قرض الترميم؟
تتولى المحكمة المختصة الفصل في منازعات عقود التمويل العقاري، وتُوقِع على كل من ثبتت مماطلته في الوفاء بدينه العقوبةَ المقررة في نظام مراقبة شركات التمويل، وفقاً للمادة (13) من نظام التمويل العقاري. وعند التعثر يجوز للمحكمة بيع العقار المرهون قبل حلول الأجل مع سداد الأقساط الحالّة وإيداع الباقي في حساب المحكمة، وفقاً للمادة (38) من نظام الرهن العقاري المسجل.
من يفصل في نزاع التعثر وما عقوبة المماطلة؟
تتولى المحكمةُ المختصة الفصل في المنازعات الناشئة عن عقود التمويل العقاري، وتُوقِع العقوبةَ المنصوص عليها في الفقرة (1) من المادة (الخامسة والثلاثين) من نظام مراقبة شركات التمويل على كل من ثبتت مماطلته في الوفاء بدينه، وفقاً للمادة (13) من نظام التمويل العقاري. فالمماطلة إذن واقعةٌ يُثبتها القضاء وتترتب عليها عقوبةٌ نظامية.
- وفقاً للمادة (13) من نظام التمويل العقاري: «تتولى المحكمة المختصة الفصل في المنازعات الناشئة عن عقود التمويل العقاري، وإيقاع العقوبة المنصوص عليها في الفقرة (1) من المادة (الخامسة والثلاثين) من نظام مراقبة شركات التمويل على كل من ثبتت مماطلته في الوفاء بدينه».
هل يُباع العقار المرهون عند التعثر؟
إذا تعثّر المدين في السداد وباعت المحكمة العقار المرهون قبل حلول الأجل كله، أمرت بسداد الأقساط الحالّة للدائن، وأودعت باقي المبلغ في حسابٍ بنكي للمحكمة، وفقاً للمادة (38) من نظام الرهن العقاري المسجل. وللمدين أن يطلب الإفراج عن المبلغ إذا سدّد باقي مديونيته مبكراً، أو قدّم كفالةً مصرفية لسداد باقي الدين.
- وفقاً للمادة (38) من نظام الرهن العقاري المسجل: «إذا تعثر المدين في السداد وباعت المحكمة العقار المرهون قبل حلول الأجل كله، أمرت بسداد الأقساط الحالّة للدائن، وأودعت باقي المبلغ في حساب بنكي للمحكمة. وللمدين طلب الإفراج عن المبلغ إذا قام بالسداد المبكر لباقي مديونيته، أو قدم كفالة مصرفية».
هل يمكن إعادة جدولة الدين لتفادي البيع؟
إعادةُ الجدولة ترتيبٌ اتفاقي مع الممول لا ينظّمه نصٌّ تفصيلي في المدونة المسترجعة، ويُنصح بالتفاوض عليها مبكراً قبل رفع دعوى التنفيذ على العقار. ويبقى للمدين — بنصٍّ نظامي — أن يتفادى بيع العقار بالسداد المبكر لباقي الدين أو بتقديم كفالةٍ مصرفية، وفقاً للمادة (38) من نظام الرهن العقاري المسجل. ولمن يبحث عن مسارات تخفيف العبء يُنظر الإعفاء من القرض العقاري.
- وفقاً للمادة (38) من نظام الرهن العقاري المسجل: حق المدين في طلب الإفراج عن المبلغ بالسداد المبكر لباقي المديونية أو بتقديم كفالة مصرفية.
ما حقوقك في حماية المستهلك عند رفض طلب تمويل الترميم؟
عند رفض تعاملك الائتماني يحق لك معرفةُ سبب الرفض عند طلبه، والحصولُ مجاناً على نسخةٍ من سجلك الائتماني لمرة واحدة، وطلبُ تصحيح المعلومات الخاطئة، والتقدّمُ بشكوى إلى اللجنة المختصة، وفقاً للمادة (9) من نظام المعلومات الائتمانية؛ ويجب أصلاً أن يكون لك سجلٌّ ائتماني لدى مرخَّص له، وفقاً للمادة (7) من نظام التمويل العقاري.
ما حقوقك عند رفض الطلب الائتماني؟
يجب على العضو إبلاغُ المستهلك بسبب رفض تعامله الائتماني في حالة طلبه، ويحق للمستهلك الذي رُفض تعامله الحصولُ مجاناً على نسخةٍ من سجله الائتماني لمرة واحدة فقط، وفقاً للمادة (9) من نظام المعلومات الائتمانية. كما لا يُؤسَّس للمستهلك سجلٌّ ائتماني للمرة الأولى إلا بعد موافقته الخطية.
- وفقاً للمادة (9) من نظام المعلومات الائتمانية: «يجب على العضو إبلاغ المستهلك بسبب رفض تعامله الائتماني، في حالة طلبه. يحق للمستهلك الذي رُفض تعامله الائتماني الحصول مجاناً على نسخة من سجله الائتماني لمرة واحدة فقط».
كيف تصحّح سجلك الائتماني وتتقدّم بشكوى؟
يحق للمستهلك الذي يكتشف خطأً في سجله الائتماني أن يطلب من الشركة تصحيح المعلومات الخاطئة، وأن يتقدّم بشكواه إلى اللجنة المكوَّنة بموجب النظام، وفقاً للمادة (9) من نظام المعلومات الائتمانية. ويرتبط ذلك بوجوب أن يكون للمستفيد سجلٌّ ائتماني لدى مقدم خدمةٍ مرخَّص له، وفقاً للمادة (7) من نظام التمويل العقاري.
- وفقاً للمادة (9) من نظام المعلومات الائتمانية: حق المستهلك في تصحيح المعلومات الخاطئة والتقدم بشكوى إلى اللجنة المكوَّنة بموجب النظام.
- وفقاً للمادة (7) من نظام التمويل العقاري: وجوب أن يكون للمستفيد سجل ائتماني لدى أحد مقدمي الخدمة المرخص لهم.
هل يمكنك السداد المبكر لقرض الترميم مع حطّ جزء من الدين؟
نعم؛ إذا سُدِّد الدين أو بعضه قبل أجله باتفاق المتعاقدين أو بحكم العقد أو النظام أو القضاء، فيُحطُّ جزءٌ من الدين طبقاً لمعايير السداد المبكر المنصوص عليها في نظام مراقبة شركات التمويل، وفقاً للمادة (38) من نظام الرهن العقاري المسجل.
- وفقاً للمادة (38) من نظام الرهن العقاري المسجل: «إذا سدد الدين أو بعضه قبل أجله باتفاق المتعاقدين، أو بحكم العقد، أو النظام، أو القضاء؛ فيحط جزء من الدين طبقاً لمعايير السداد المبكر المنصوص عليها في نظام مراقبة شركات التمويل».
ماذا يحدث لقرض الترميم عند وفاة المقترض؟
لا يوجد في المدونة النظامية المسترجعة نصٌّ مباشر يحكم أثر وفاة المقترض على التمويل القائم والتزام الورثة؛ فالمرجع عملياً شروطُ وثيقة التأمين أو التكافل المرتبطة بالتمويل إن وُجدت، ويُوصى بمراجعة العقد والجهة المموِّلة لتحديد المسؤولية.
في كثيرٍ من عقود التمويل العقاري تُرفق وثيقةُ تأمينٍ أو تكافل تغطي رصيد التمويل عند الوفاة، فتتحمل الجهةُ المؤمِّنة باقي الدين ويسلم الورثة العقار. غير أن ذلك يتوقف على وجود الوثيقة وشروطها، وليس أثراً نظامياً عاماً؛ لذا فالخطوة الصحيحة مراجعةُ بنود العقد ووثيقة التغطية والجهة المموِّلة لتحديد ما إذا كان الدين يسقط أو ينتقل إلى التركة.
قرض الترميم عقدُ تمويلٍ عقاري — عقد الدفع الآجل لتملك المستفيد للسكن — بضمان رهنٍ عقاري مسجَّل؛ التزاماته القانونية منصوصة وتُسند إلى مادتها، بينما شروط استحقاقه ومبالغه قواعدُ برنامج تُتحقَّق من بنك التنمية الاجتماعية لا نصوصٌ نظامية.
تحقّق من شروط الاستحقاق والمبالغ لدى بنك التنمية الاجتماعية، وجهّز المستندات ورخصة الترميم من البلدية، وافهم أثر الرهن وعواقب التعثر قبل التوقيع على عقد التمويل.
راجع بنود العقد والرهن قبل التوقيع؛ فبعد التسجيل يكسب المموِّل حقاً عينياً مقدَّماً على سائر الدائنين، وقد تبيع المحكمة العقار المرهون قبل حلول الأجل عند ثبوت المماطلة.
فريقُ المكتب المرخَّص يجمع بين الخبرة في قضايا التمويل والرهن العقاري والدفاع أمام محاكم التنفيذ؛ تواصل معنا لمراجعة عقدك قبل التوقيع أو لمعالجة نزاع تعثرٍ قائم.