دعوى المحاسبة في تركة إجراءٌ قضائي في نظام المواريث السعودي يُلزم من تصرّف في التركة بكشف حسابها وتسليم الورثة أنصبتهم الشرعية، ويُلجأ إليه حين يقبض أحد الورثة أو وكيلٌ أموال التركة دون بيان.
دعوى المحاسبة في تركة هي دعوى يرفعها وارثٌ أو أكثر لإلزام من تصرّف في التركة — وارثاً كان أو وكيلاً — بتقديم حساب عمّا قبضه وأنفقه، وكشف موجودات التركة، وتسليم كل وارثٍ نصيبه الشرعي عمّا بقي. والتركة نظاماً هي ما يخلفه الإنسان بعد موته من الأموال والحقوق المالية، وفقاً للمادة 197 من نظام الأحوال الشخصية.
يقتصر هذا الدليل على دعوى المحاسبة وطلباتها المرتبطة — الإفصاح والحجز التحفظي وتسليم الأنصبة — دون قسمة التركة ابتداءً أو دعاوى إثبات الوراثة المستقلة.
يمكّنك هذا الدليل من إلزام المتصرف بكشف حساب التركة قضائياً واسترداد نصيبك الشرعي كاملاً عبر المسار الصحيح ومنصة ناجز.
وهو موجَّه للورثة الذين يشتبهون في تصرّف وارثٍ أو وكيلٍ بأموال التركة دون كشف حساب أو تسليم أنصبة، ويبحثون عن خطوات عملية مضبوطة نظاماً.
ما هي دعوى المحاسبة في تركة ومن أطرافها؟
دعوى المحاسبة في تركة دعوى يرفعها وارثٌ أو أكثر لإلزام من تصرّف في التركة — وارثاً كان أو وكيلاً — بتقديم حساب عمّا قبضه وأنفقه، وكشف موجودات التركة، وتسليم كل وارثٍ نصيبه الشرعي عمّا بقي. وهي علاجٌ لكل وارثٍ حُجب عنه بيان أموال التركة.
من هم أطراف دعوى المحاسبة في التركة ومحلّها؟
المدّعون في الدعوى هم الورثة أصحاب المصلحة، والمدّعى عليه هو الوارث المتصرف في التركة، أو الوكيل غير الوارث الذي قبض أموالها أو تصرّف فيها. ويكفي أن يرفعها وارثٌ واحد له مصلحة دون اشتراط اجتماع الورثة جميعاً.
محلّ الدعوى هو التركة، وهي نظاماً ما يخلفه الإنسان بعد موته من الأموال والحقوق المالية، وفقاً للمادة 197 من نظام الأحوال الشخصية. فيدخل في المحاسبة كل مالٍ أو حقٍّ ماليٍّ آل إلى التركة وقبضه المتصرف أو أنفقه.
- المادة 197 من نظام الأحوال الشخصية: «التركة هي ما يخلفه الإنسان بعد موته من الأموال والحقوق المالية».
كيف تُرفع دعوى محاسبة في تركة عبر منصة ناجز؟
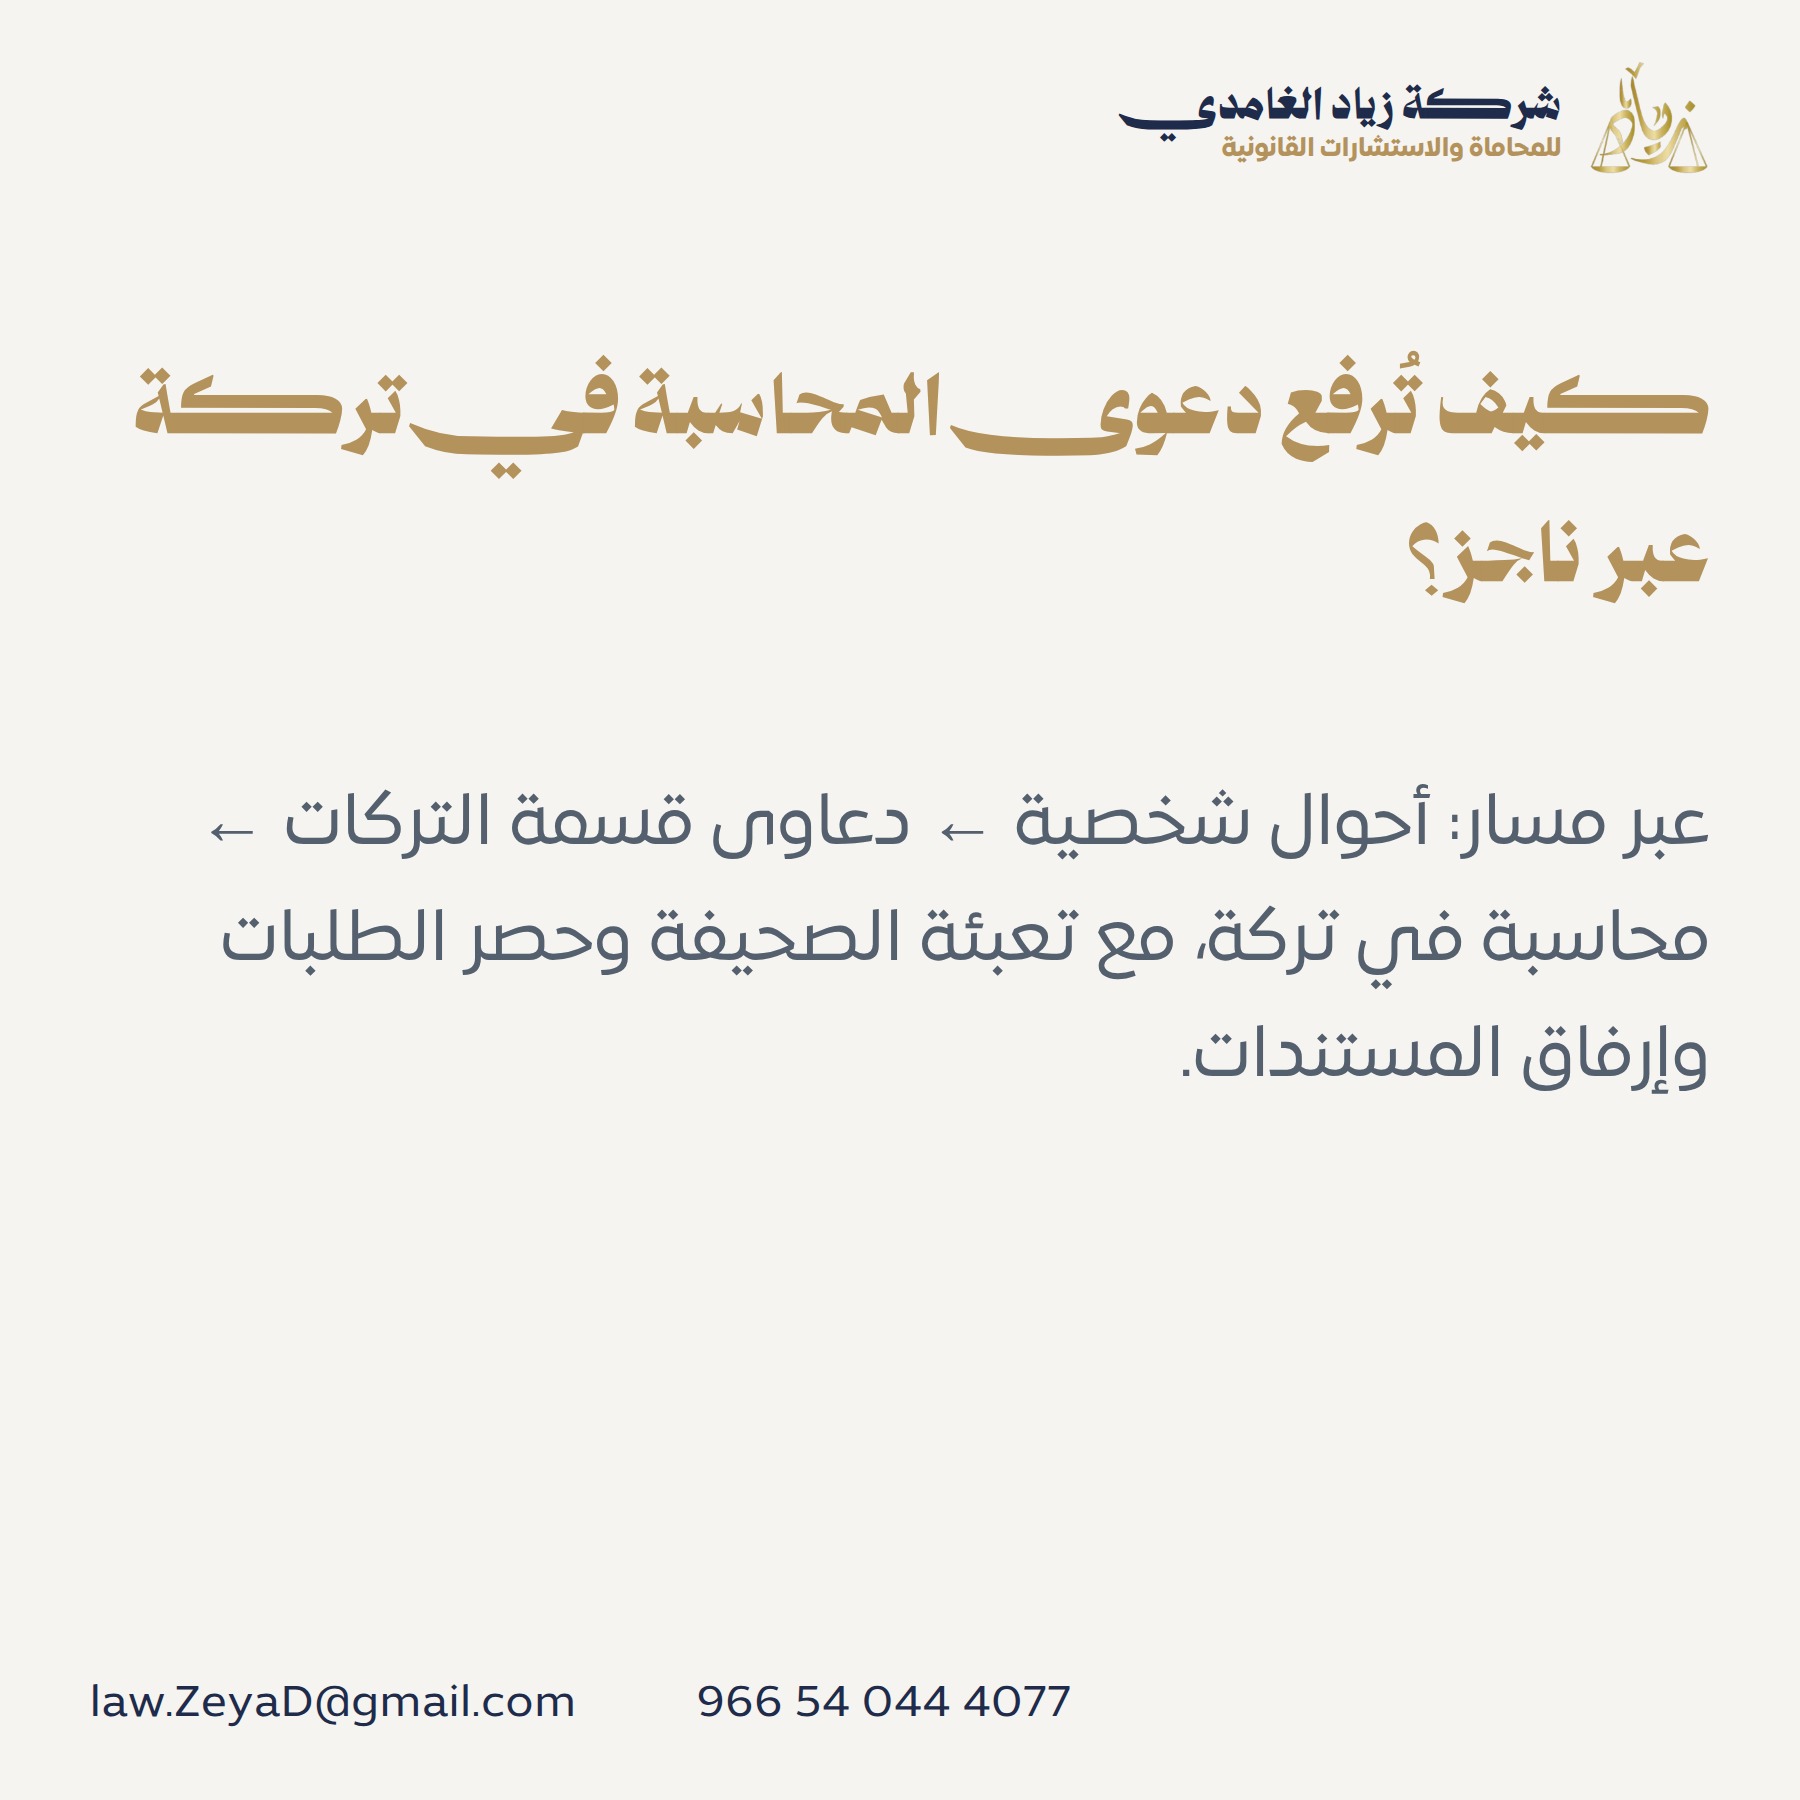
تُرفع دعوى المحاسبة إلكترونياً عبر منصة ناجز باختيار مسار الأحوال الشخصية ثم تصنيف «دعاوى قسمة التركات ← محاسبة في تركة»، وتعبئة صحيفة الدعوى ببيانات الأطراف وحصر الطلبات وأسانيدها وإرفاق المستندات، ثم قيد الدعوى وتبليغ المدعى عليه وحضور الجلسات أمام الدائرة المختصة.
تجهيز المستندات وصك حصر الورثة قبل الرفع
يُثبت الوارث صفته الإرثية بصك حصر الورثة، وهو أساس مصلحته في رفع الدعوى وقبولها شكلاً. فبه تتحدد أنصبة الورثة وصفة كل مدّعٍ في المطالبة بنصيبه.
ثم يجمع المدّعي مستندات التركة وبيانات الأموال والملكيات التي تصرّف فيها المدّعى عليه، من صكوك وحسابات وعقود، تمهيداً للمحاسبة وحصر ما بيد المتصرف.
تصنيف الدعوى في منصة ناجز
يُختار في ناجز المسار الآتي: أحوال شخصية ← دعاوى قسمة التركات ← محاسبة في تركة، ثم يُقيَّد الطلب إلكترونياً. ويُراعى دقّة التصنيف حتى تُحال الدعوى إلى الدائرة المختصة دون تأخير.
تحرير صحيفة الدعوى وحصر الطلبات
تتضمن صحيفة الدعوى بيانات الأطراف وموضوع الدعوى وأسانيدها الشرعية والنظامية. وتُحرَّر بلغةٍ محدّدة تربط كل طلبٍ بسنده حتى يسهل الفصل فيه.
ويُحصر في الصحيفة طلبات الدعوى: إلزام المتصرف بتقديم الحساب، والإفصاح عن أصول التركة، وتسليم الأنصبة الشرعية لأصحابها. وكلما دقّ حصر الطلبات كان الحكم أشمل.
قيد الدعوى وتبليغ الخصم وإحالتها للدائرة المختصة
بعد التقييد الإلكتروني تُحال الدعوى إلى الدائرة المختصة، ويُبلَّغ المدّعى عليه للحضور. ويبدأ سير الخصومة بجلساتٍ يتبادل فيها الطرفان الدفوع والمستندات.
الجلسات وطلب ندب خبير محاسبي
للمحكمة أن تندب خبيراً محاسبياً لفحص حسابات التركة وتقدير ما قبضه المتصرف وأنفقه، إذا احتاج النزاع إلى خبرة فنية. ويبقى عبء الإثبات على المدّعي في بيان تصرّف المدّعى عليه في أموال التركة ومقدار ما بيده.
ما المحكمة المختصة بنظر دعوى محاسبة في تركة؟
عملياً تختص محكمة الأحوال الشخصية بنظر النزاع بين الورثة حين يكون المتصرف وارثاً، وتختص المحكمة العامة بمحاسبة الوكيل غير الوارث استناداً إلى أحكام الوكالة. ويُذكر ذلك بوصفه إرشاداً عاماً في ضوء تنظيم الاختصاص، لا استناداً إلى نصٍّ رقمي يحسم اختصاص دعاوى التركات على وجه القطع.
الاختصاص النوعي: أي محكمة تنظر الدعوى؟
محاسبة الوارث المتصرف تُنظر عادةً أمام محكمة الأحوال الشخصية بوصفها نزاعاً بين الورثة حول التركة. أما محاسبة الوكيل غير الوارث فتُنظر أمام المحكمة العامة باعتبارها منازعةً تستند إلى أحكام الوكالة لا إلى أحكام الإرث.
الاختصاص المكاني عند تعدد المدعى عليهم
القاعدة العامة أن الاختصاص المكاني ينعقد لمحكمة مكان إقامة المدعى عليه. وعند تعدد المدعى عليهم يجوز رفع الدعوى أمام محكمة مكان إقامة أحدهم، تيسيراً على المدّعي وجمعاً للخصومة.
من له الحق في رفع دعوى المحاسبة وما شروط قبولها؟
يرفع دعوى المحاسبة كل وارثٍ ثبتت وراثته وله مصلحة في كشف حساب التركة والمطالبة بنصيبه. ويُشترط لإثبات الصفة صك حصر الورثة، ولاستحقاق الإرث تحقّق وفاة المورّث وحياة الوارث بعده وقيام سبب الإرث وانتفاء موانعه.
الصفة والمصلحة في دعوى المحاسبة
لكل وارثٍ ثبتت وراثته وله مصلحة أن يرفع دعوى المحاسبة منفرداً أو مع غيره من الورثة. فالمصلحة القائمة في كشف حساب التركة واسترداد النصيب هي مناط قبول الدعوى.
صك حصر الورثة وشروط استحقاق الإرث
يُشترط لإثبات الوراثة صك حصر الورثة الصادر من الجهة المختصة، فبه تثبت صفة المدّعي ونصيبه. ويُشترط لاستحقاق الإرث أمورٌ أربعة: وفاة المورّث، وحياة الوارث بعده، وقيام سبب الإرث، وانتفاء موانعه.
ما الطلبات المرتبطة بدعوى محاسبة التركة؟
تشمل طلبات دعوى المحاسبة إلزام المتصرف بتقديم حسابٍ مفصّل، وطلب الإفصاح عن أصول التركة ومستنداتها، وطلب الحجز التحفظي على أموالها للمحافظة عليها، وطلب ندب خبير محاسبي، وصولاً إلى تسليم كل وارثٍ نصيبه الشرعي عمّا بقي في التركة.
طلب الإفصاح عن أصول التركة وموجوداتها
طلب الإفصاح يُلزم المتصرف بالكشف عن موجودات التركة ومستنداتها تمهيداً للمحاسبة، وهو مرتبط بدعوى المحاسبة لا مستقلٌّ عنها. وبه يتحدد وعاء المحاسبة قبل تقدير ما قبضه المتصرف وأنفقه.
طلب الحجز التحفظي على أموال التركة
يجوز طلب الحجز التحفظي على أموال التركة للمحافظة عليها من التصرف أثناء نظر الدعوى. ولا يُوقَّع الحجز التحفظي إلا بأمرٍ من المحكمة أو الجهة المختصة بنظر النزاع التابع لها محل إقامة المحجوز على أمواله، وفقاً للمادة 29 من نظام التنفيذ، وللمحكمة أن تجري التحقيق اللازم قبل إصدار أمرها إذا لم تكفها المستندات المؤيدة للطلب.
وإذا كانت دعوى الحق مرفوعة أمام المحكمة أو الجهة المختصة، اختصت هي بإصدار الأمر بالحجز التحفظي، وفقاً للمادة 30 من نظام التنفيذ. كما أن للدائن بدينٍ مستقر حالِّ الأداء أن يطلب إيقاع الحجز التحفظي ولو لم يكن بيده حكمٌ قابل للتنفيذ، وفقاً للمادة 27 من نظام التنفيذ.
- المادة 29 من نظام التنفيذ: لا يوقع الحجز التحفظي إلا بأمر من المحكمة أو الجهة المختصة بنظر النزاع التابع لها محل إقامة المحجوز على أمواله.
- المادة 30 من نظام التنفيذ: إذا كانت الدعوى بالحق مرفوعة أمام المحكمة أو الجهة المختصة اختصت هذه المحكمة أو الجهة بإصدار الأمر بالحجز التحفظي.
- المادة 27 من نظام التنفيذ: للدائن بدين مستقر حالِّ الأداء — ولو لم يكن بيده حكم قابل للتنفيذ — أن يطلب إيقاع الحجز التحفظي.
طلب ندب خبير محاسبي وعبء الإثبات
للمحكمة أن تندب خبيراً محاسبياً لفحص حسابات التركة وتقدير ما قبضه المتصرف وأنفقه، مع بقاء البيّنة على المدّعي في إثبات أصل التصرف ومقداره. فالخبرة أداة تقدير لا تُغني عن إقامة الدليل.
كيف تُرتَّب حقوق التركة وتُصفّى وتُقسَّم؟
تُرتَّب الحقوق المتعلقة بالتركة نظاماً على النحو الآتي: تجهيز الميت بالمعروف، ثم قضاء الديون ويُقدَّم ما تعلّق منها بعينٍ من التركة، ثم تنفيذ الوصية، ثم قسمة ما يبقى على الورثة بحسب أنصبتهم الشرعية، وفقاً للمادة 198 من نظام الأحوال الشخصية.
ترتيب سداد الحقوق المتعلقة بالتركة
يبدأ ترتيب حقوق التركة بتجهيز الميت بالمعروف، ثم قضاء الديون مع تقديم ما كان منها متعلقاً بعينٍ من التركة، وفقاً للمادة 198 من نظام الأحوال الشخصية. وبعد الديون يُنفَّذ ما أوصى به المورّث، ثم يُقسَّم الباقي من التركة على الورثة بحسب أنصبتهم.
- المادة 198 من نظام الأحوال الشخصية: تُرتَّب الحقوق المتعلقة بالتركة: 1) تجهيز الميت بالمعروف، 2) قضاء الديون ويقدم ما تعلّق منها بعين من التركة، 3) تنفيذ الوصية، 4) قسمة ما يبقى على الورثة.
التخارج بين الورثة كآلية تسوية
إذا تخارج أحد الورثة مع آخر منهم استحق نصيبه وحلّ محله في التركة، وفقاً للمادة 245 من نظام الأحوال الشخصية. وإذا تخارج أحد الورثة مع باقيهم مقابل عوضٍ يأخذه من التركة، قُسم نصيبه على باقي الورثة بقدر سهامهم فيها. والتخارج بذلك آلية تسويةٍ بين الورثة تُغني أحياناً عن استمرار النزاع.
- المادة 245 من نظام الأحوال الشخصية: إذا تخارج أحد الورثة مع آخر منهم استحق نصيبه وحل محله؛ وإذا تخارج مع باقيهم مقابل عوض يأخذه من التركة قُسم نصيبه على باقي الورثة بقدر سهامهم.
ما الفرق بين محاسبة الوارث المتصرف ومحاسبة الوكيل غير الوارث؟
يختلف المساران: محاسبة الوارث المتصرف نزاعٌ بين الورثة يُنظر أمام محكمة الأحوال الشخصية استناداً إلى أحكام التركات، بينما محاسبة الوكيل غير الوارث دعوى تستند إلى أحكام الوكالة وتُرفع أمام المحكمة العامة. ويُعرض هذا التمييز إرشاداً عاماً في ضوء طبيعة كل علاقة، لا استناداً إلى نصٍّ يحسمه.
محاسبة الوارث المتصرف في التركة
الوارث المتصرف يُلزَم بكشف حساب التركة أمام محكمة الأحوال الشخصية بوصف النزاع نزاعاً إرثياً بين الورثة. فمصدر التزامه شركته في التركة وقبضه لأموالها دون بيان.
محاسبة الوكيل غير الوارث
الوكيل ملزمٌ بتقديم حسابٍ عن أعماله وردّ ما قبضه، وتُرفع محاسبته أمام المحكمة العامة استناداً إلى أحكام الوكالة. فمصدر التزامه عقد الوكالة لا صفة الإرث.
هل تسقط دعوى المحاسبة في التركة بمرور الزمن؟
حقوق الإرث الثابتة لا تسقط عموماً بمجرد مضي المدة، ولا يوجد نصُّ تقادمٍ مسترجَع يحكم دعاوى التركات تحديداً. لذا يُستحسن رفع الدعوى دون تأخير حفاظاً على البيّنات، مع بيان أن المسألة تُعرض إرشاداً عاماً لا استناداً إلى مدةٍ رقمية محددة.
المبادرة بالرفع تحفظ الأدلة وتحول دون استمرار التصرف في أموال التركة أو تبديدها. ولمعرفة العوامل المؤثرة في زمن التقاضي وسبل اختصاره يمكنك الاطلاع على دليل مدة قضايا الميراث وتسريعها، فتأخير الدعوى قد يعقّد الإثبات ويطيل أمد النزاع.
ماذا بعد الحكم: كيف تُنفَّذ المحاسبة وتُسلَّم الأنصبة؟
بعد صدور الحكم بالمحاسبة تُسلَّم الأنصبة وتُنفَّذ الالتزامات المالية عبر محكمة التنفيذ. ومن تعدّى على مال التركة أو استغلّه بغير حق يُلزَم بردّه وبضمان ما فات من منفعةٍ أو أجرة المثل. وتُعرض أحكام التنفيذ والضمان هنا إرشاداً عاماً لعدم استرجاع نصٍّ حاكم على وجه الحكم.
تنفيذ الحكم بالمحاسبة وتسليم الأنصبة
يُنفَّذ الحكم بالمحاسبة وتسليم الأنصبة عبر محكمة التنفيذ أو قاضي التنفيذ، بعد اكتساب الحكم صفته النهائية. فتُحصَّل الأنصبة المالية وتُسلَّم لأصحابها جبراً عند الامتناع.
ضمان الوارث المتصرف والتعويض عند التعدي
من تعدّى على مال التركة أو استغلّه بغير حق يضمن ما تحت يده، ويُلزَم بأجرة المثل أو التعويض عمّا فوّته على سائر الورثة. فالتصرف بغير حقٍّ في مالٍ مشترك يوجب الردّ والضمان.
دعوى المحاسبة في تركة تُلزم من تصرّف فيها — وارثاً أو وكيلاً — بكشف حسابها وتسليم الأنصبة، وتُرتَّب حقوق التركة نظاماً بالتجهيز فالديون فالوصية ثم القسمة، وفقاً للمادتين 197 و198 من نظام الأحوال الشخصية.
خلاصة المسار: أثبت صفتك بصك حصر الورثة، ثم ارفع الدعوى عبر ناجز (أحوال شخصية ← قسمة التركات ← محاسبة في تركة)، واحصر طلباتك — الحساب والإفصاح والحجز التحفظي وتسليم الأنصبة — واطلب ندب خبيرٍ محاسبي عند الحاجة.
المبادرة برفع الدعوى دون تأخير تحفظ البيّنات وتُمكّنك من طلب الحجز التحفظي على أموال التركة قبل استمرار التصرف فيها أو تبديدها.
فريقنا القانوني مختصٌّ في قضايا المواريث والتركات، ويعينك على تحرير الصحيفة وحصر الطلبات ومتابعة الدعوى حتى تسليم نصيبك الشرعي. تواصل معنا لبدء دراسة حالتك.